Comprar um smartphone novo nem sempre significa apenas escolher o aparelho e verificar quanto ele custa. A forma de pagamento também pode mudar bastante o valor final da compra. Em algumas situações, parcelar no cartão de crédito permite adquirir um celular sem pagar juros e manter parte do dinheiro disponível. Em outras, pagar à vista garante um desconto que representa uma economia significativa.
A dúvida é descobrir qual alternativa realmente compensa. Afinal, comprar parcelado significa necessariamente gastar mais? Vale a pena esperar alguns meses para juntar dinheiro? E quando o desconto oferecido para pagamento à vista é suficientemente alto para justificar abrir mão do parcelamento?
A resposta depende de fatores como juros, inflação, orçamento mensal, condições oferecidas pela loja e até mesmo a desvalorização dos smartphones. Um aparelho pode ficar mais barato depois de alguns meses, mas isso não significa que esperar será sempre a melhor decisão. Da mesma forma, uma compra parcelada pode parecer confortável, mas comprometer uma parte importante da renda durante vários meses.
O objetivo não é defender exclusivamente o pagamento à vista ou o parcelamento. É entender como comparar as duas opções e evitar que a escolha da forma de pagamento transforme a compra de um celular em um problema financeiro.
Comprar um celular parcelado significa necessariamente pagar mais caro?
Não. O parcelamento não significa obrigatoriamente que o consumidor pagará mais pelo smartphone.
Isso depende principalmente das condições oferecidas pela loja. Existem compras parceladas sem juros, nas quais o valor total é dividido em prestações iguais, e compras com juros, nas quais são acrescentados encargos ao preço original.
Imagine um celular anunciado por R$ 2.400, com duas condições:
- R$ 2.400 à vista;
- 12 parcelas de R$ 200 no cartão de crédito.
Nesse exemplo, o consumidor pagará R$ 2.400 nas duas modalidades. Se não houver taxas adicionais, o parcelamento não aumenta o preço nominal do aparelho.
Agora imagine que a loja ofereça um desconto para pagamento à vista:
- R$ 2.160 no Pix;
- 12 parcelas de R$ 200 no cartão.
Nesse caso, o consumidor pagará R$ 240 a mais se escolher o parcelamento. Embora a loja não esteja cobrando juros diretamente nas parcelas, existe uma diferença entre o preço à vista e o preço parcelado.
É por isso que não basta observar se o anúncio informa “sem juros”. É necessário comparar o total que será desembolsado em cada modalidade.
O parcelamento pode ser vantajoso quando o preço total é realmente igual e as prestações cabem no orçamento. Porém, quando existe uma diferença significativa entre os valores, pagar à vista pode representar uma economia interessante.
Qual é a diferença entre parcelamento sem juros e parcelamento com juros?
A diferença está no custo adicional cobrado pela loja ou pela instituição financeira para permitir o pagamento ao longo do tempo.
Parcelamento sem juros
No parcelamento sem juros, o valor da compra é dividido em prestações sem acréscimo nominal de juros.
Se um smartphone custa R$ 3.000 e a loja oferece dez parcelas de R$ 300, o consumidor pagará R$ 3.000 no total.
Essa modalidade pode ser interessante para quem tem organização financeira, possui limite disponível no cartão e consegue pagar as prestações sem comprometer outras despesas.
Entretanto, existe um detalhe: algumas lojas oferecem descontos exclusivos para pagamentos à vista. Portanto, mesmo que o parcelamento não tenha juros, ele pode sair mais caro em comparação com a melhor oferta disponível.
Parcelamento com juros
No parcelamento com juros, o consumidor paga um valor adicional por dividir a compra.
Imagine um celular anunciado por R$ 3.000, mas que, ao ser parcelado em 12 vezes, resulta em prestações de R$ 290.
O cálculo fica assim:
- Preço original: R$ 3.000;
- Quantidade de parcelas: 12;
- Valor de cada parcela: R$ 290;
- Total pago: R$ 3.480;
- Custo adicional: R$ 480.
Nesse caso, o consumidor desembolsará R$ 480 a mais em relação ao preço original.
A diferença pode parecer pequena quando observada apenas na prestação mensal, mas o custo acumulado é relevante. Esse dinheiro poderia ser utilizado para comprar acessórios, pagar outras despesas ou permanecer guardado.
Por isso, antes de aceitar um parcelamento com juros, vale verificar o custo total da operação e comparar com outras alternativas de pagamento.
Por que algumas lojas oferecem descontos maiores para pagamentos à vista?
O pagamento à vista pode ser interessante para o varejista porque permite receber o dinheiro de uma só vez, sem depender do recebimento das parcelas ao longo do tempo.
No caso de pagamentos por Pix ou outras modalidades à vista, a loja pode ter custos operacionais diferentes daqueles envolvidos em uma venda parcelada no cartão. Dependendo das condições comerciais, também pode receber o dinheiro mais rapidamente.
Além disso, oferecer um desconto à vista é uma maneira de estimular o consumidor a concluir a compra imediatamente.
Imagine uma loja que deseja vender determinado smartphone por R$ 2.500. Ela pode anunciar o aparelho por esse valor no cartão e oferecer R$ 2.250 no Pix.
O desconto de R$ 250 funciona como um incentivo para que o comprador escolha o pagamento imediato.
Isso não significa que toda loja tenha liberdade ou interesse em oferecer descontos elevados. As condições dependem da margem de lucro, da negociação com fornecedores, dos custos de operação e das estratégias comerciais.
Também é importante lembrar que o preço parcelado pode já considerar custos da operação de crédito. Por isso, o consumidor precisa comparar ofertas de diferentes vendedores, e não apenas as condições de uma única loja.
Quando o desconto à vista realmente compensa?
O desconto à vista compensa quando a economia obtida é relevante em comparação com as vantagens de manter o dinheiro disponível e parcelar a compra.
Para entender, imagine um smartphone que custa R$ 3.000 no cartão, em dez parcelas de R$ 300, mas pode ser comprado por R$ 2.700 no Pix.
A diferença é de R$ 300, equivalente a 10% do preço parcelado.
Nesse cenário, pagar à vista pode ser uma boa escolha, desde que o consumidor tenha dinheiro disponível sem precisar comprometer sua reserva de emergência ou deixar de pagar despesas importantes.
Mas existe outra situação.
Imagine que o desconto seja de apenas R$ 30 em um celular de R$ 3.000. Se o parcelamento for realmente sem juros, talvez seja mais interessante manter o dinheiro disponível e pagar as prestações normalmente.
Não existe um percentual universal que determine quando o desconto vale a pena. A decisão depende do valor economizado, da situação financeira do comprador e do que ele poderia fazer com o dinheiro enquanto paga as parcelas.
Uma regra prática é comparar:
- O preço total no parcelamento;
- O preço final à vista;
- O percentual de desconto;
- O impacto da compra sobre a reserva financeira;
- O rendimento que o dinheiro poderia gerar enquanto permanece guardado.
O desconto precisa ser analisado em relação à sua realidade financeira, e não apenas pela porcentagem anunciada.
Vale a pena comprometer parte da renda mensal com parcelas de um smartphone?
Depende do orçamento, mas é importante evitar que uma compra de consumo comprometa uma parte excessiva da renda durante vários meses.
Um smartphone pode ser útil para trabalho, estudo, comunicação e entretenimento. Mesmo assim, na maioria das situações, ele não deve ocupar uma posição superior às despesas essenciais e aos compromissos financeiros já existentes.
Imagine uma pessoa que recebe R$ 2.500 por mês e decide comprar um celular com parcelas de R$ 400 durante 12 meses.
Essas prestações representam 16% da renda mensal. Ao longo de um ano, serão R$ 4.800 destinados exclusivamente ao pagamento do aparelho.
O problema não está apenas no valor acumulado. Durante esse período, a pessoa continuará precisando pagar alimentação, moradia, transporte, contas, possíveis dívidas e outras despesas.
Se surgir uma emergência, a parcela continuará vencendo.
Por isso, antes de comprar, é importante verificar quanto sobra depois de pagar os compromissos mensais. A prestação precisa caber nesse espaço sem depender de empréstimos, do limite de outros cartões ou de uma renda que ainda não foi recebida.
Também vale considerar que o cartão de crédito pode acumular outras compras. Uma prestação de R$ 200 parece pequena isoladamente, mas várias parcelas de produtos diferentes podem formar uma fatura difícil de administrar.
O ideal é avaliar o conjunto das obrigações, não apenas a parcela do celular.
Como calcular o custo total de um celular parcelado?
O cálculo é simples: basta multiplicar o valor de cada prestação pela quantidade de parcelas.
Fórmula:
Custo total = valor da parcela × número de parcelas.
Se um smartphone custa R$ 2.800 e será pago em dez parcelas de R$ 280:
R$ 280 × 10 = R$ 2.800.
Nesse caso, o total nominal é igual ao preço anunciado.
Agora considere outro aparelho que custa R$ 2.800 à vista, mas pode ser parcelado em 12 vezes de R$ 270:
R$ 270 × 12 = R$ 3.240.
O consumidor pagará R$ 440 a mais do que o preço à vista.
Para facilitar a comparação, veja um exemplo:
| Condição de pagamento | Valor |
|---|---|
| Preço à vista | R$ 2.800 |
| Parcelamento em 10 vezes | R$ 280 |
| Total parcelado | R$ 2.800 |
| Parcelamento alternativo em 12 vezes | R$ 270 |
| Total da segunda opção | R$ 3.240 |
Atenção: o cálculo deve considerar todos os custos da operação, incluindo juros, taxas, seguros ou serviços adicionais eventualmente incluídos. Se houver alguma cobrança extra, ela também precisa entrar na conta.
Outro cuidado é não confundir o valor da parcela com o custo da compra. Uma prestação menor pode parecer mais acessível, mas, se o número de parcelas for maior e houver juros, o total pode ficar bastante elevado.
Antes de confirmar a compra, procure o valor total a prazo e compare com o preço à vista. Essa informação é mais importante do que a parcela destacada no anúncio.
O que acontece quando o consumidor compra um aparelho acima do orçamento?
Um dos riscos mais comuns é escolher o smartphone pelo desejo de ter um modelo mais avançado, e não pela capacidade real de pagamento.
Isso acontece quando o consumidor observa um aparelho de R$ 5.000, considera que a parcela de R$ 400 parece administrável e decide comprar sem avaliar o impacto durante os meses seguintes.
O problema é que o preço do smartphone não desaparece depois da compra. Ele continua representado na fatura do cartão até a quitação.
Quando a prestação ocupa um espaço que deveria ser utilizado para outras despesas, o consumidor pode começar a atrasar contas, utilizar o limite de outros cartões ou recorrer a crédito para cobrir os gastos.
A situação pode ficar ainda pior se a fatura não for paga integralmente. O crédito rotativo do cartão possui custos elevados e pode transformar uma compra planejada em uma dívida muito mais cara.
Também existe o risco de continuar pagando por um aparelho que já perdeu parte do valor de mercado. Se o consumidor precisar vender o celular para conseguir dinheiro, talvez não consiga recuperar o que ainda deve.
Por isso, comprar um smartphone acima do orçamento não é apenas uma questão de pagar uma parcela alta. É assumir um compromisso que pode reduzir a liberdade financeira durante meses.
Um aparelho mais caro não é necessariamente a melhor escolha. Muitas vezes, um intermediário de boa qualidade atende às necessidades do usuário sem exigir um esforço financeiro tão grande.
Esperar alguns meses para juntar dinheiro pode resultar em uma compra melhor?
Sim. Esperar pode trazer duas vantagens importantes: permitir que o consumidor compre sem assumir uma dívida e aumentar as possibilidades de encontrar uma oferta mais interessante.
Imagine que você esteja interessado em um smartphone de R$ 3.000, mas não tenha dinheiro suficiente para comprá-lo à vista.
Em vez de parcelar imediatamente, pode guardar R$ 500 por mês durante seis meses. Ao final desse período, terá acumulado R$ 3.000, sem precisar assumir prestações.
Durante a espera, existe a possibilidade de o aparelho ficar mais barato. Se isso acontecer, o dinheiro acumulado poderá permitir a compra de uma versão superior ou até mesmo de um modelo diferente.
Mas é importante não tratar essa redução como garantida. Os preços podem cair, permanecer estáveis ou até aumentar por causa de fatores como câmbio, estoque e disponibilidade.
Além disso, esperar nem sempre compensa. Se o celular atual está apresentando defeitos que prejudicam o trabalho ou outras atividades importantes, adiar a substituição pode gerar inconvenientes e até custos adicionais.
A melhor estratégia é considerar a urgência da troca. Se o aparelho atual ainda funciona bem, juntar dinheiro pode ser uma alternativa racional. Se a substituição é necessária imediatamente, vale procurar um modelo que caiba no orçamento, em vez de assumir uma dívida elevada para comprar o lançamento mais caro.
Como a inflação influencia a decisão entre parcelar e pagar à vista?
A inflação reduz o poder de compra do dinheiro ao longo do tempo. Isso significa que a mesma quantia pode comprar menos produtos no futuro do que compra hoje.
Esse fenômeno também influencia a comparação entre pagamento à vista e parcelamento.
Em um parcelamento realmente sem juros, com preço total igual ao valor à vista, pagar em prestações pode ser financeiramente interessante. Isso acontece porque o consumidor mantém parte do dinheiro disponível durante o período do pagamento.
Se esse dinheiro estiver aplicado em uma opção segura e com liquidez, poderá gerar algum rendimento enquanto as parcelas são pagas.
Entretanto, é necessário fazer uma comparação correta. O rendimento precisa ser considerado depois de impostos e eventuais taxas, e deve ser comparado com o desconto que seria obtido à vista.
Por exemplo, se a loja oferece um desconto de 10% no Pix, o consumidor precisa avaliar se manter o dinheiro aplicado durante o parcelamento produziria um benefício financeiro superior a essa economia.
Não basta dizer que a inflação fará as parcelas ficarem mais baratas com o tempo. A inflação também reduz o poder de compra do dinheiro que permanece guardado. O que importa é comparar as condições concretas da compra e o rendimento líquido possível.
Outro ponto importante: essa vantagem só existe se o consumidor realmente mantiver o dinheiro reservado. Se gastar o valor que deveria estar disponível para pagar as prestações, o parcelamento deixa de ser uma estratégia financeira e passa a representar um risco.
Como a desvalorização dos celulares influencia a decisão de comprar agora ou depois?
Os smartphones costumam perder valor ao longo do tempo, principalmente quando chegam novas gerações ou aparecem promoções mais agressivas.
Isso pode favorecer quem decide esperar para comprar.
Imagine um aparelho lançado por R$ 4.000. Alguns meses depois, ele pode aparecer por R$ 3.300, dependendo da marca, da procura e das condições do mercado.
Se o consumidor não precisa trocar de celular imediatamente, esperar pode permitir uma economia considerável.
Por outro lado, existe uma questão: enquanto o comprador espera, também deixa de utilizar o novo aparelho. Se o celular atual está funcionando bem, esse custo de oportunidade pode ser pequeno. Mas, se o aparelho antigo apresenta problemas, a espera pode prejudicar a rotina.
Também é possível que o consumidor encontre uma oferta interessante hoje e não consiga encontrar o mesmo preço posteriormente.
A desvalorização, portanto, não deve ser utilizada como única justificativa para adiar a compra. Ela é um fator importante, mas precisa ser analisada junto com a necessidade de substituição e a disponibilidade de ofertas.
Uma boa alternativa é acompanhar o preço do modelo desejado durante algumas semanas. Isso ajuda a identificar se o valor anunciado representa uma oportunidade ou se está próximo do preço normalmente praticado.
É melhor parcelar um celular novo ou comprar um modelo de geração anterior à vista?
Essa comparação merece atenção porque nem sempre o aparelho mais recente representa a melhor compra.
Um modelo de geração anterior pode oferecer desempenho, câmeras e construção superiores aos de muitos intermediários atuais. Se estiver com um desconto significativo, pode representar uma economia sem exigir o pagamento de prestações.
Imagine duas possibilidades:
- Um smartphone recém-lançado por R$ 3.500, parcelado em dez vezes;
- Um topo de linha do ano anterior por R$ 2.700, disponível à vista.
Se o aparelho anterior ainda possui bom desempenho, suporte de atualizações adequado e atende às necessidades do comprador, ele pode oferecer uma relação custo-benefício melhor.
Entretanto, é necessário comparar as diferenças entre os modelos. O aparelho antigo pode ter menos tempo de atualizações pela frente, bateria com menor autonomia ou recursos de câmera que já não acompanham os lançamentos mais recentes.
Também é importante verificar se o preço do modelo anterior realmente caiu. Alguns smartphones antigos continuam sendo vendidos por valores pouco competitivos, mesmo depois da chegada de sucessores.
A escolha mais racional é comparar o conjunto de recursos e o custo final. Não vale pagar mais apenas para ter a geração atual, mas também não vale comprar um aparelho antigo só porque está barato.
Quando utilizar o cartão de crédito pode ser uma estratégia vantajosa?
O cartão de crédito pode ser uma ferramenta útil quando utilizado com planejamento.
Em uma compra parcelada sem juros, com preço total igual ao valor à vista, o consumidor pode distribuir o pagamento e preservar parte do dinheiro disponível.
Isso pode ser interessante para quem possui renda estável, controla as despesas e mantém uma reserva financeira.
O cartão também pode oferecer benefícios adicionais, como programas de pontos, cashback ou outras vantagens, dependendo da instituição e das condições contratadas.
Mas esses benefícios não devem justificar uma compra que não cabe no orçamento.
É importante considerar alguns cuidados:
- Verificar se o parcelamento é realmente sem juros;
- Conferir o valor total da compra;
- Não utilizar todo o limite disponível;
- Considerar as parcelas de outras compras;
- Pagar a fatura integralmente;
- Evitar parcelar a compra se houver risco de atrasar a fatura;
- Não confundir limite do cartão com dinheiro disponível.
O limite é uma possibilidade de crédito, não uma extensão da renda. Ter limite suficiente para comprar um celular caro não significa que seja financeiramente adequado assumir aquela despesa.
Como evitar dívidas e compras por impulso na hora de trocar de smartphone?
A troca de celular costuma ser influenciada por lançamentos, publicidade, comparações nas redes sociais e promoções com prazo limitado.
O consumidor vê um aparelho com câmera melhor, tela mais avançada ou processador mais potente e começa a considerar a substituição, mesmo quando o modelo atual ainda atende bem.
Para evitar uma compra impulsiva, vale seguir alguns passos.
1. Identifique o motivo da troca
Antes de procurar um novo smartphone, pergunte se o aparelho atual realmente precisa ser substituído.
A bateria está ruim? O desempenho prejudica suas atividades? A memória está constantemente cheia? As câmeras já não atendem às suas necessidades?
Se o problema puder ser resolvido com uma manutenção ou uma mudança de configuração, talvez não seja necessário comprar outro aparelho imediatamente.
2. Defina um limite de gastos
Estabeleça quanto pode gastar sem comprometer despesas essenciais e outros objetivos financeiros.
Esse limite deve considerar o preço total, não apenas o valor da parcela.
3. Compare diferentes modelos
Não se limite ao aparelho que chamou sua atenção inicialmente. Compare alternativas da mesma faixa de preço e modelos de geração anterior.
Às vezes, um celular mais barato oferece praticamente tudo o que você precisa.
4. Pesquise o preço em diferentes lojas
Verifique o valor à vista, o preço parcelado, as condições de frete e a reputação do vendedor.
Uma oferta pode parecer excelente no anúncio, mas deixar de ser vantajosa quando todos os custos são considerados.
5. Evite decisões por urgência artificial
Expressões como “últimas unidades” e “oferta por poucas horas” podem estimular compras precipitadas.
Se possível, reserve um tempo para comparar as condições antes de concluir o pedido.
6. Não comprometa sua reserva de emergência
Pagar à vista pode economizar dinheiro, mas não é uma boa decisão se isso deixar você sem recursos para imprevistos.
A reserva financeira tem uma função diferente da quantia destinada a compras. É importante não confundir as duas.
Quais fatores devem ser considerados antes de escolher a forma de pagamento?
A decisão fica mais simples quando o consumidor analisa alguns pontos em conjunto.
| Fator | O que avaliar |
|---|---|
| Preço à vista | Quanto custa o aparelho no Pix ou em outra modalidade imediata? |
| Preço parcelado | Qual será o valor total depois de todas as parcelas? |
| Juros | Existe cobrança adicional pelo parcelamento? |
| Desconto | Quanto será economizado ao pagar à vista? |
| Orçamento | As parcelas cabem na renda sem comprometer outras despesas? |
| Reserva financeira | O pagamento à vista deixará dinheiro suficiente para emergências? |
| Inflação e rendimento | O dinheiro mantido disponível pode gerar rendimento líquido? |
| Desvalorização | Existe possibilidade de o modelo ficar mais barato nos próximos meses? |
| Necessidade | A troca precisa acontecer agora ou pode esperar? |
| Alternativas | Um modelo mais barato ou de geração anterior atende às mesmas necessidades? |
Nenhum desses fatores deve ser analisado isoladamente.
Um desconto à vista pode ser excelente, mas não justifica utilizar todo o dinheiro guardado. Um parcelamento sem juros pode ser conveniente, mas não significa que seja prudente comprar um aparelho acima do orçamento.
A melhor decisão é aquela que combina economia, necessidade e capacidade de pagamento.
Afinal, é melhor comprar celular parcelado ou juntar dinheiro para pagar à vista?
Não existe uma resposta única. As duas alternativas podem fazer sentido, desde que as condições sejam favoráveis e a compra esteja dentro da realidade financeira do consumidor.
O parcelamento sem juros pode ser uma opção válida quando o preço total é realmente igual ao valor à vista, as prestações cabem no orçamento e o comprador consegue manter o controle das despesas. Nessa situação, distribuir o pagamento pode preservar parte do dinheiro disponível para outras necessidades.
Já o pagamento à vista costuma ser interessante quando a loja oferece um desconto relevante. Economizar algumas centenas de reais pode compensar, principalmente quando o consumidor possui dinheiro disponível sem precisar comprometer sua reserva de emergência.
Esperar para juntar dinheiro também pode ser uma estratégia inteligente. Além de evitar uma dívida, o consumidor ganha tempo para pesquisar, acompanhar a desvalorização dos modelos e encontrar uma oferta melhor. Se o aparelho atual ainda atende às necessidades, não há motivo para assumir uma prestação apenas pela vontade de ter um lançamento.
Por outro lado, comprar um celular parcelado com juros, comprometer uma parte excessiva da renda ou utilizar todo o dinheiro guardado para pagar à vista são decisões que exigem cautela.
O mais importante é não escolher a forma de pagamento apenas pelo tamanho da parcela ou pelo desconto anunciado. Compare o custo total, avalie sua situação financeira e considere se o smartphone realmente oferece os recursos de que você precisa.
Um bom negócio não é necessariamente o celular mais barato nem o modelo mais avançado. É aquele que atende às suas necessidades sem prejudicar seu orçamento.
Antes de decidir, confira as ofertas disponíveis de smartphones, compare os preços no Pix e no cartão e observe as condições de pagamento de cada loja. Assim, você poderá escolher entre parcelar ou pagar à vista com base no custo real da compra, e não apenas na aparência da promoção.
ShopeeCompare os preços na Shopee
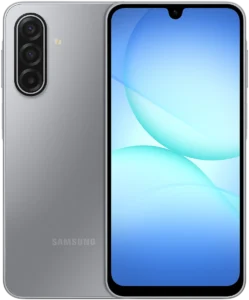
Samsung Galaxy A17 5G
a partir deR$ 1.099,00
Loja: 123 Comprou! · Atualizado em 14/11/2026 às 22:54
Ver ofertasVer ficha técnica
Preços e estoque podem mudar a qualquer momento. Podemos receber comissão por compras feitas por estes links, sem custo extra para você.